Desde 1 de julho de 2026, a regra de inversão do sujeito passivo do IVA nos serviços de construção civil só se aplica quando o prestador é titular de alvará ou certificado de empreiteiro emitido pelo IMPIC. Quem não tem esse título passa a liquidar IVA na fatura. A alteração afeta os dois lados: quem presta o serviço e quem o subcontrata.
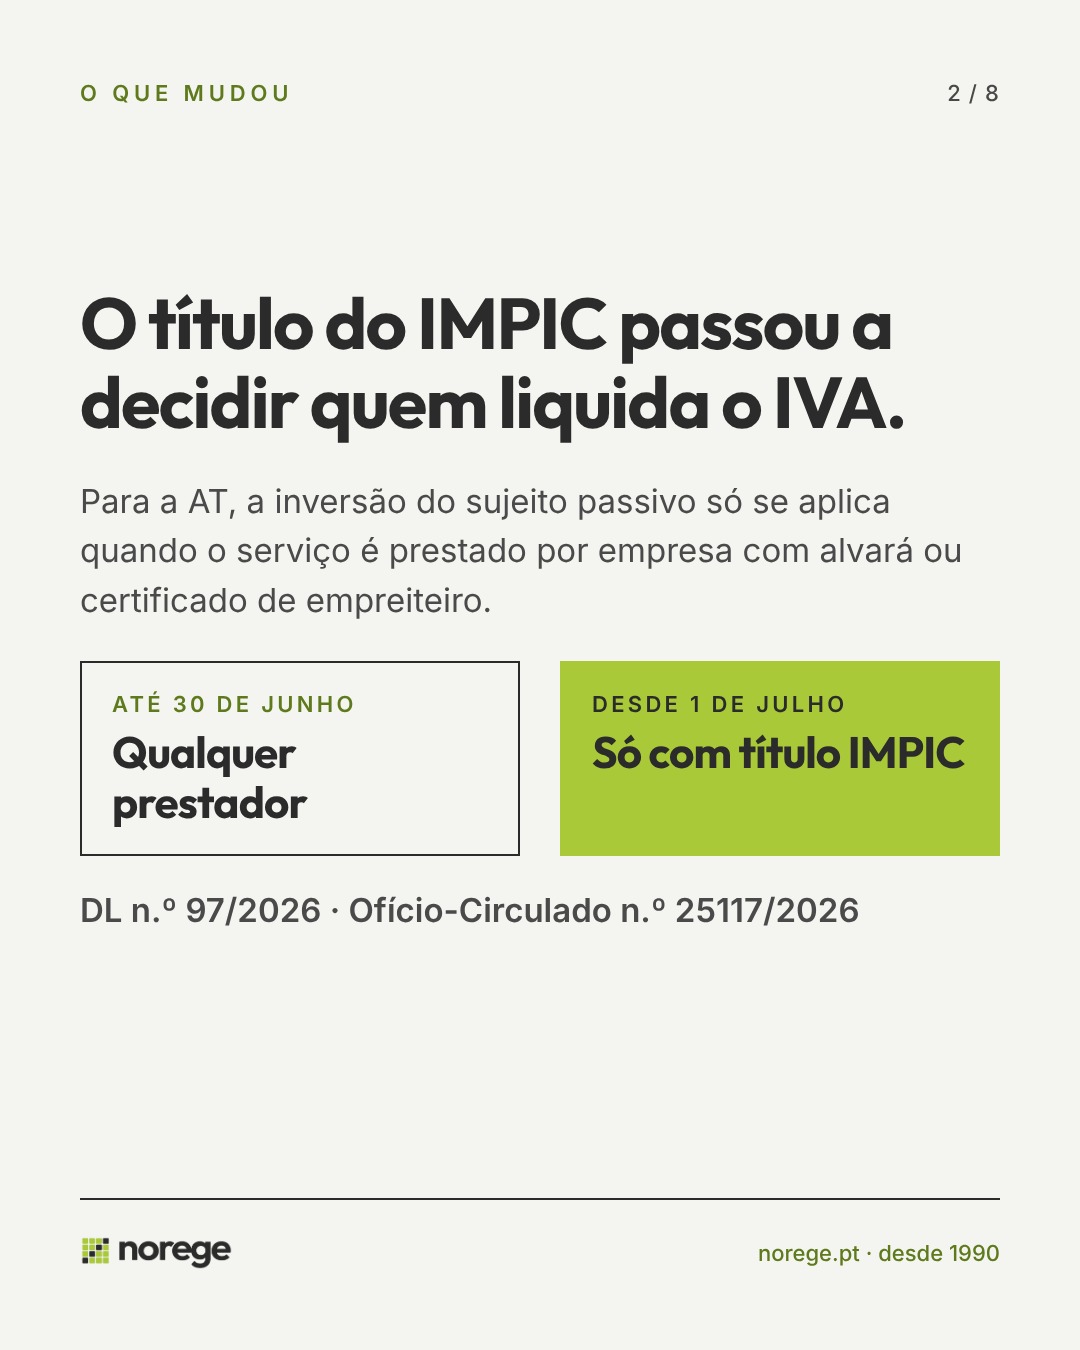
Deslize para ver as 8 imagens. Clique numa imagem para a ampliar.
Em vídeo
O que mudou
O Decreto-Lei n.º 97/2026, de 20 de maio, alterou a alínea j) do n.º 1 do artigo 2.º do Código do IVA, e a Autoridade Tributária e Aduaneira (AT) fixou o seu entendimento no Ofício-Circulado n.º 25117, de 24 de junho de 2026. Segundo a AT, só são serviços de construção civil, para efeitos de autoliquidação, os prestados por entidades legalmente habilitadas nos termos da Lei n.º 41/2015 — isto é, com alvará ou certificado de empreiteiro. Até 30 de junho de 2026, a regra aplicava-se independentemente de o prestador ter ou não esse título.
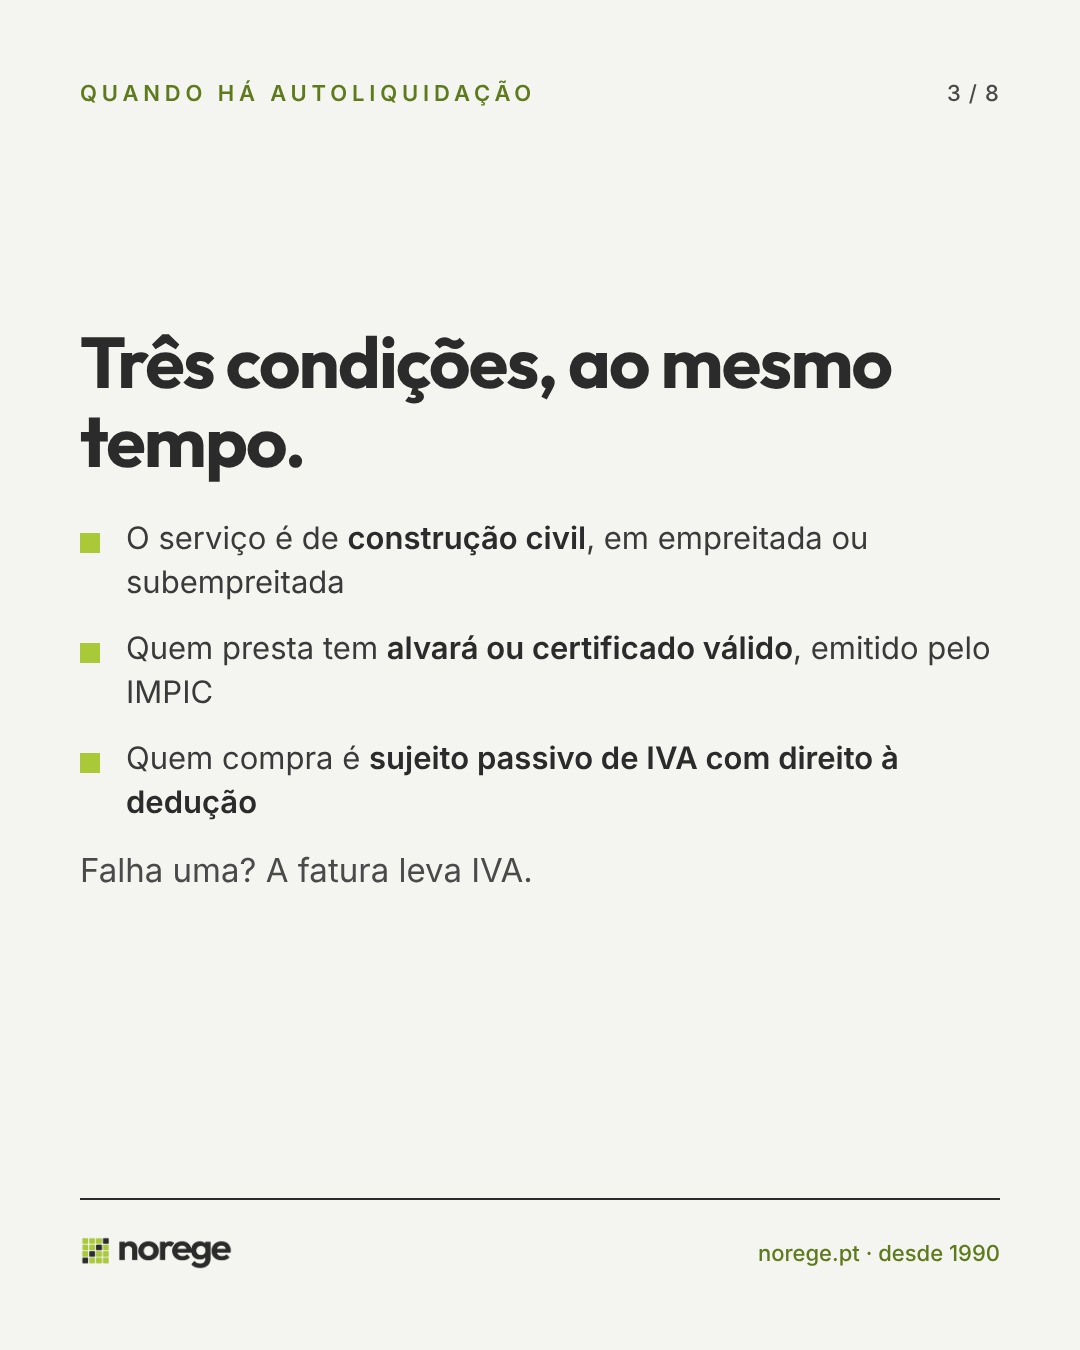
Três condições, em simultâneo
- O serviço é de construção civil, em empreitada ou subempreitada (construção, remodelação, reparação, manutenção, conservação ou demolição de imóveis).
- O prestador tem alvará ou certificado válido, emitido pelo IMPIC.
- O adquirente é sujeito passivo de IVA com direito à dedução, total ou parcial.
Se faltar uma delas, a fatura leva IVA.
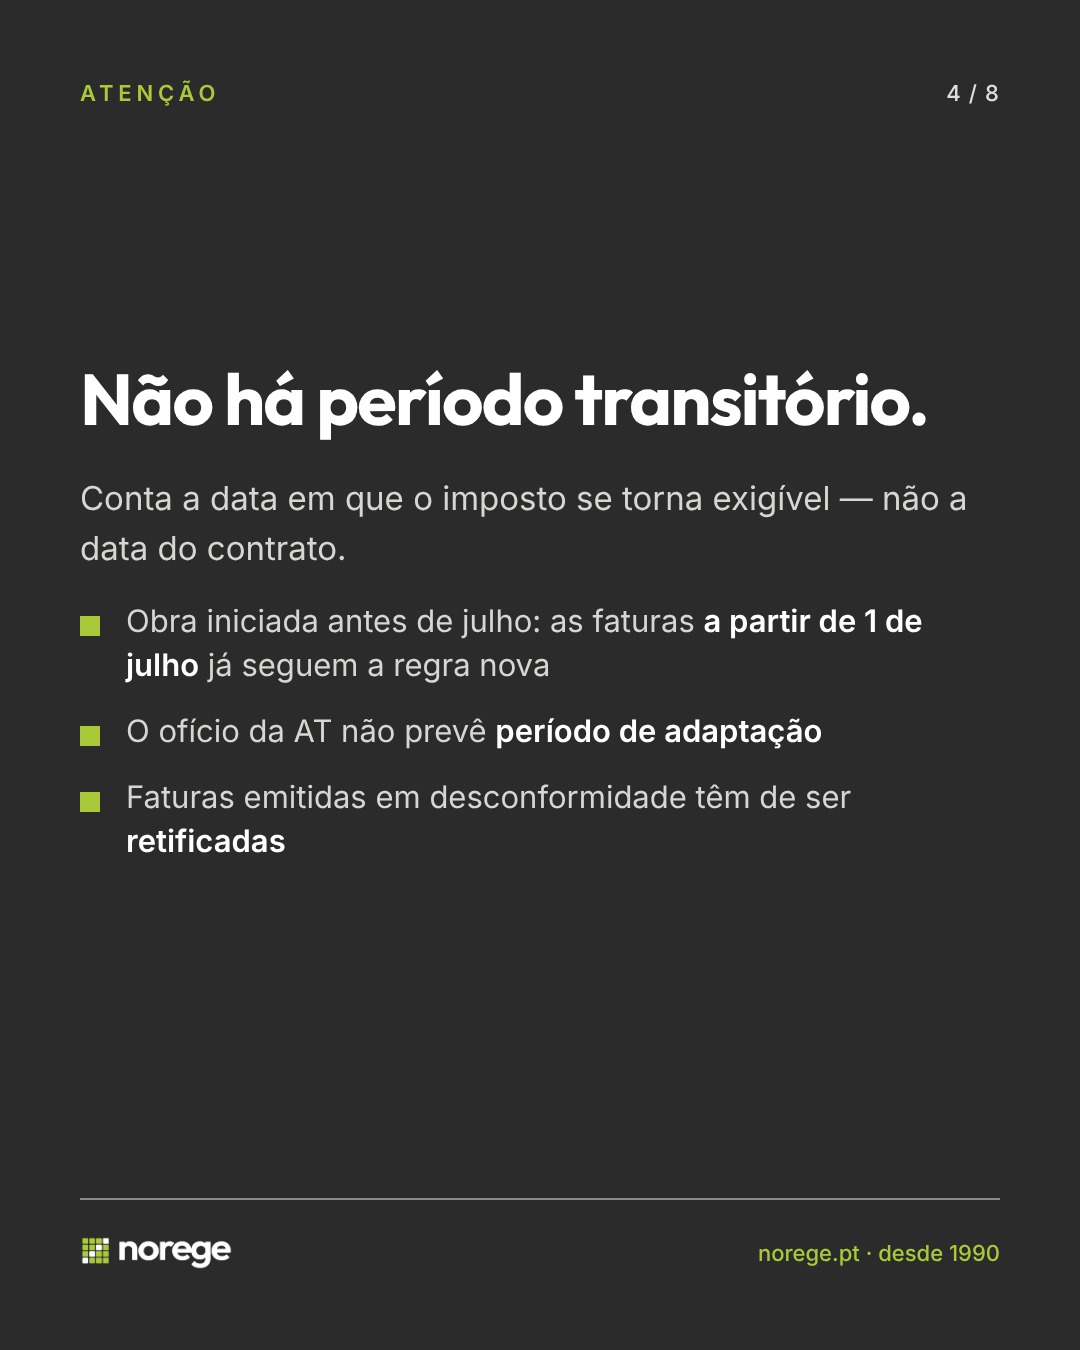
Não há período transitório
O novo entendimento aplica-se às operações cuja exigibilidade do imposto ocorra a partir de 1 de julho de 2026. Conta a data em que o imposto se torna exigível, não a data do contrato: numa obra iniciada antes de julho, as faturas posteriores já seguem a regra nova. O ofício não prevê período de adaptação.
Se presta serviços de construção civil
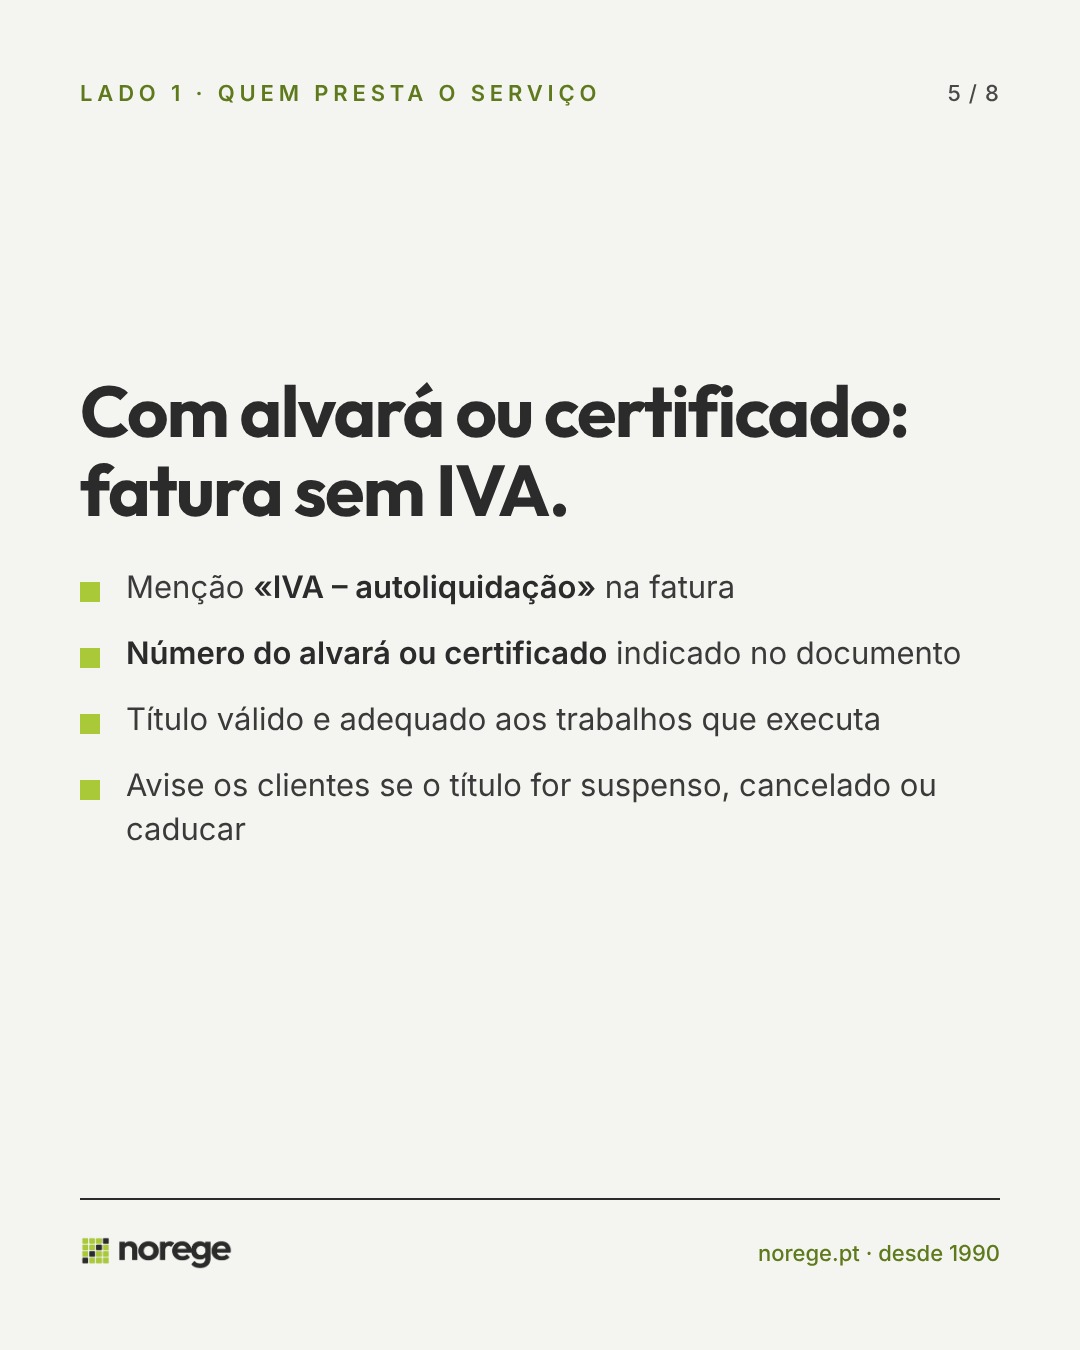
- Com alvará ou certificado: fatura sem IVA aos clientes com direito à dedução, com a menção «IVA – autoliquidação» e o número do alvará ou certificado.
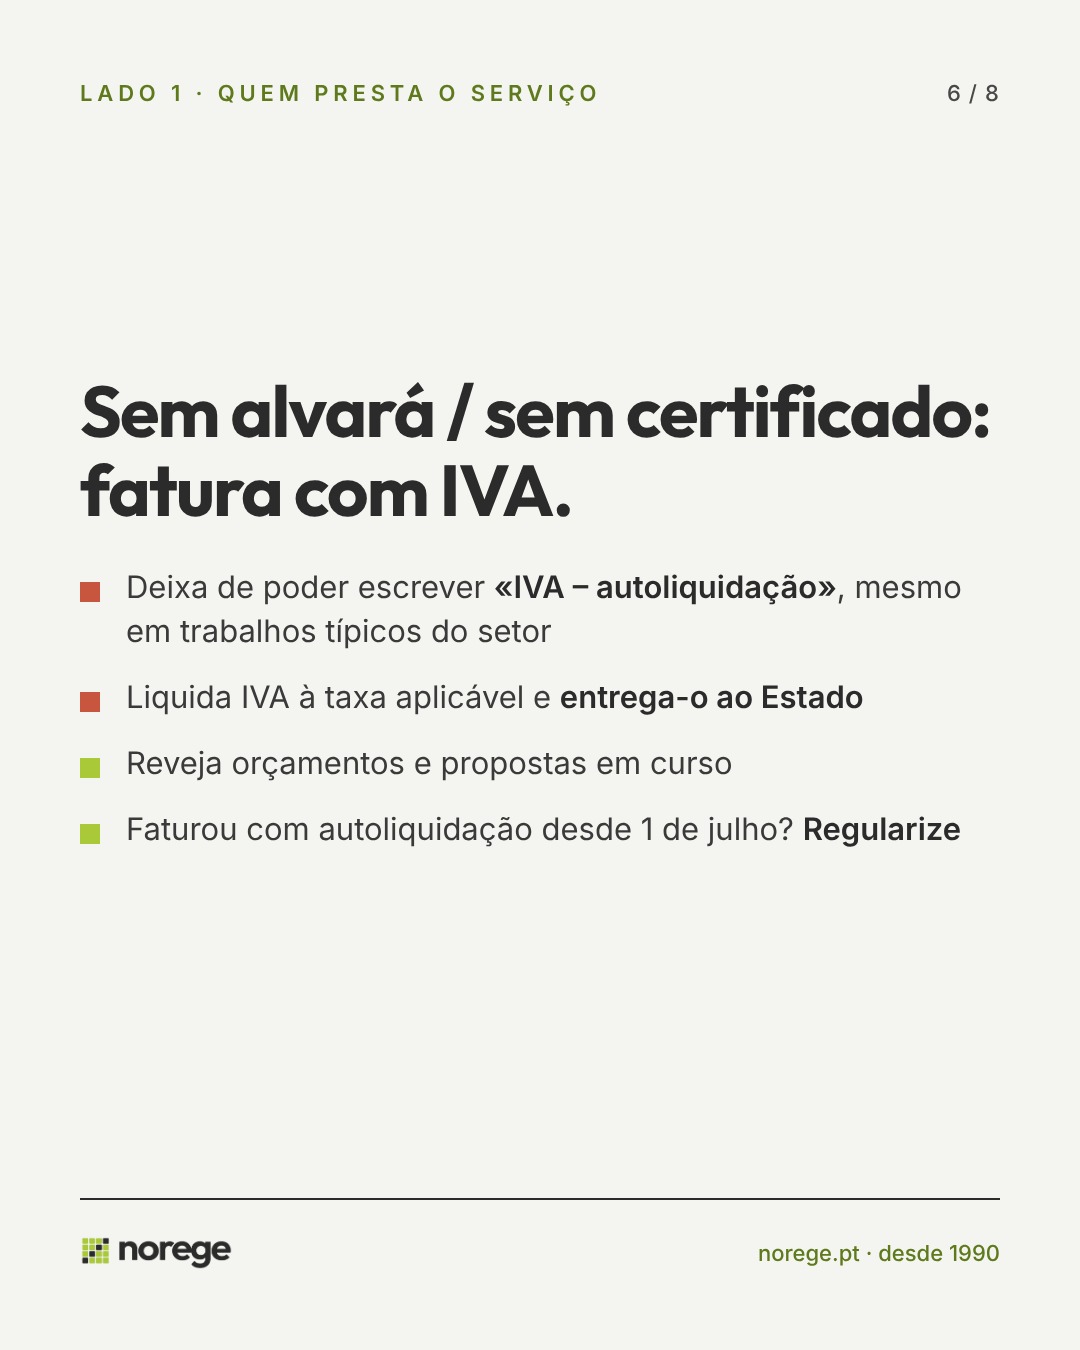
- Sem alvará / sem certificado: deixa de poder faturar com autoliquidação, mesmo em trabalhos típicos do setor. Liquida IVA à taxa aplicável e entrega-o ao Estado. Reveja orçamentos e propostas em curso.
- Faturas desde 1 de julho de 2026: se faturou com autoliquidação sem título habilitante, as faturas devem ser retificadas e o imposto regularizado.
Se subcontrata serviços de construção civil
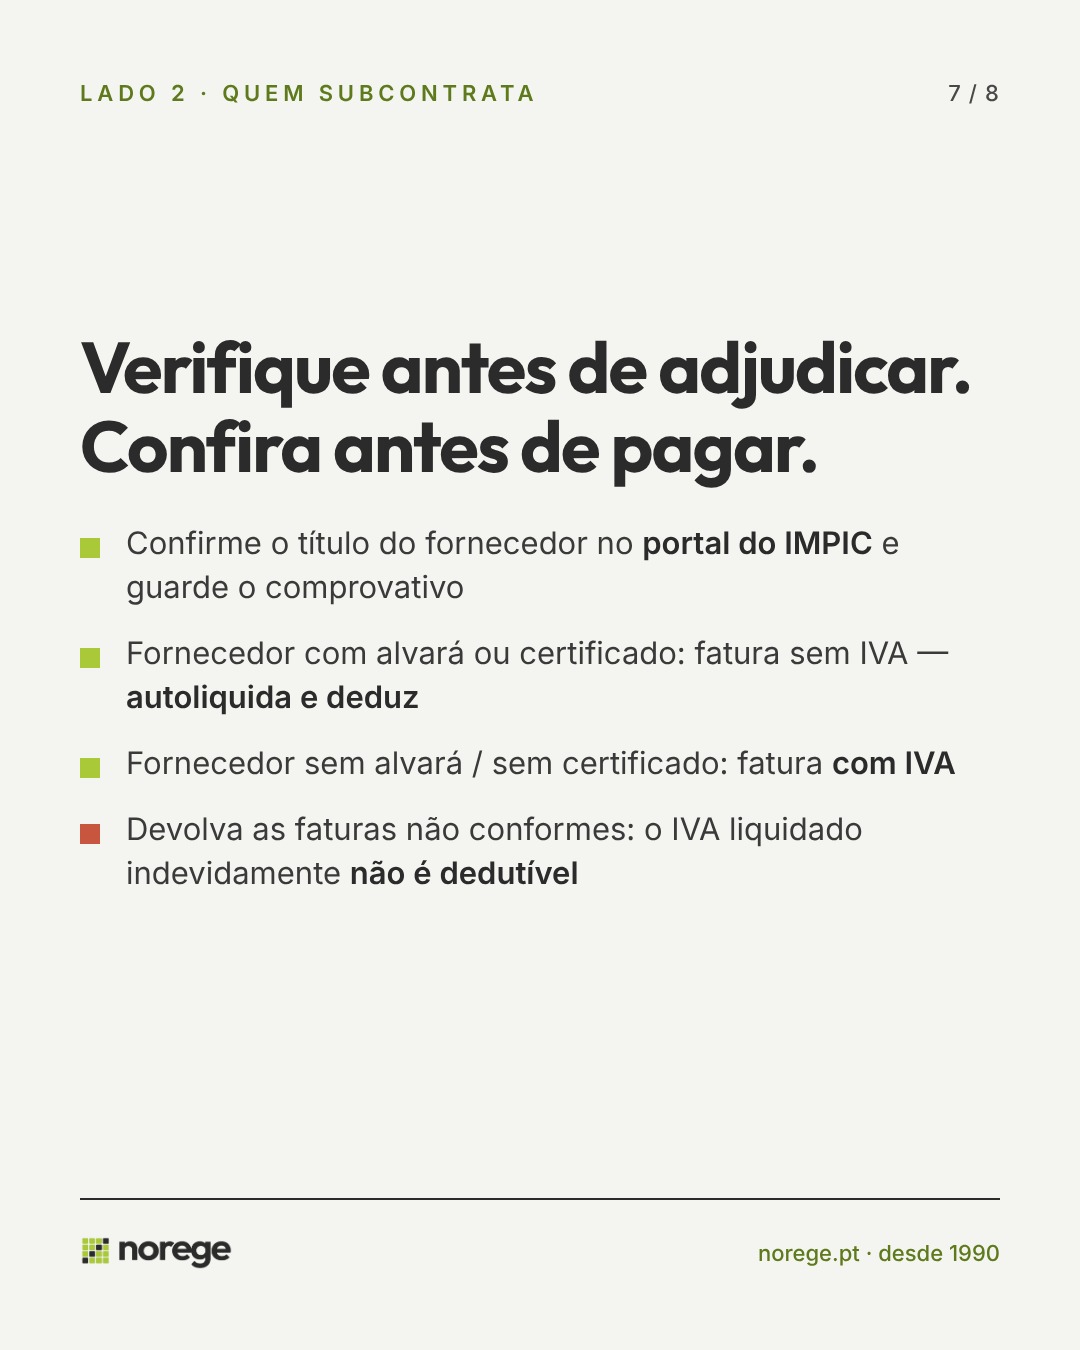
- Verifique a habilitação de cada fornecedor no portal do IMPIC, antes de adjudicar e periodicamente, e guarde o comprovativo.
- Confira cada fatura à receção. Fornecedor com alvará ou certificado: fatura sem IVA — a empresa autoliquida e deduz. Fornecedor sem alvará / sem certificado: fatura com IVA.
- Devolva as faturas não conformes antes de as aceitar e pagar: o IVA liquidado indevidamente por um fornecedor habilitado não é dedutível, e a obrigação de autoliquidar mantém-se.
- Ajuste os procedimentos: registe o título na ficha de fornecedor e preveja nos contratos de subempreitada a obrigação de o manter válido.
Quadro-resumo
| Prestador | Fatura | Adquirente com direito à dedução |
|---|---|---|
| Com alvará ou certificado IMPIC | Sem IVA, com «IVA – autoliquidação» e número do título | Autoliquida e deduz |
| Sem alvará / sem certificado | Com IVA, à taxa aplicável | Deduz o IVA faturado, nos termos gerais |
| Mera venda de materiais ou serviços fora da atividade da construção | Com IVA | Deduz o IVA faturado, nos termos gerais |
Esta informação reflete o entendimento divulgado pela AT e não dispensa a análise de cada caso concreto.
Diogo Azambuja · Contabilista Certificado
Norege – Consultores de Economia e Gestão, desde 1990. Presta ou subcontrata serviços de construção civil e tem dúvidas sobre as suas faturas? A Norege pode ajudar: 914 024 376 · geral@norege.pt · pedir contacto.
Saiba como trabalhamos: Contabilidade · Mudar de contabilista